 ANGLE Intelligence Studio


かつて世界一の建造量を誇った日本の造船業が、いま大きな岐路に立っています。世界の船舶受注シェアで日本はすでに中国の後塵を大きく拝しており、国内の建造能力は船主の発注需要を下回る状態が続いています。こうした状況を受け、政府は2035年までに官民で1兆円規模の投資を実現する「造船業再生ロードマップ」を打ち出し、2026年9月には具体的な支援先も動き出しました。
本記事では、日本の造船業の「現在地」と、そこに至った背景、そして経済安全保障の観点からなぜ今このタイミングで国が本腰を入れるのかを整理します。あわせて、官民投資1兆円の具体的な内訳と、2026年9月に発表されたばかりの最新の支援決定についても解説します。
- 世界の船舶受注シェアで日本は8%、中国は71%まで拡大(2024年)
- 2035年までに官民で1兆円規模の投資を目指す「造船業再生ロードマップ」を策定
- 2026年9月、今治造船・JMUグループ・名村造船(函館どつく)への支援を決定、造船業再生基金から最大2,131億円を配分
造船業の「現在地」。縮小するシェアと逼迫する現場
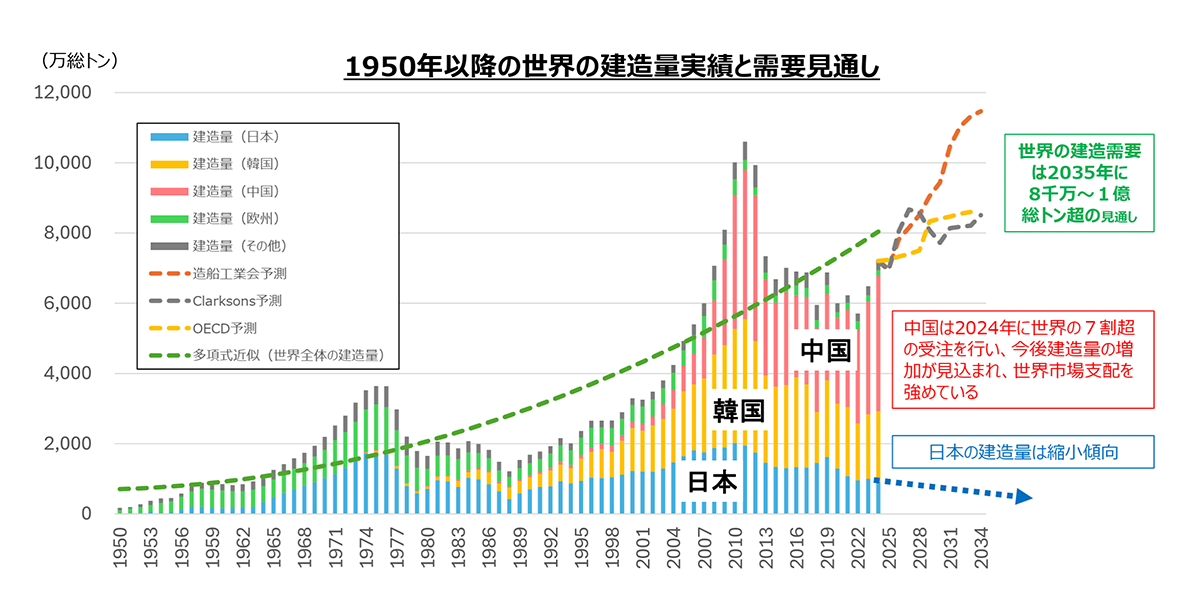
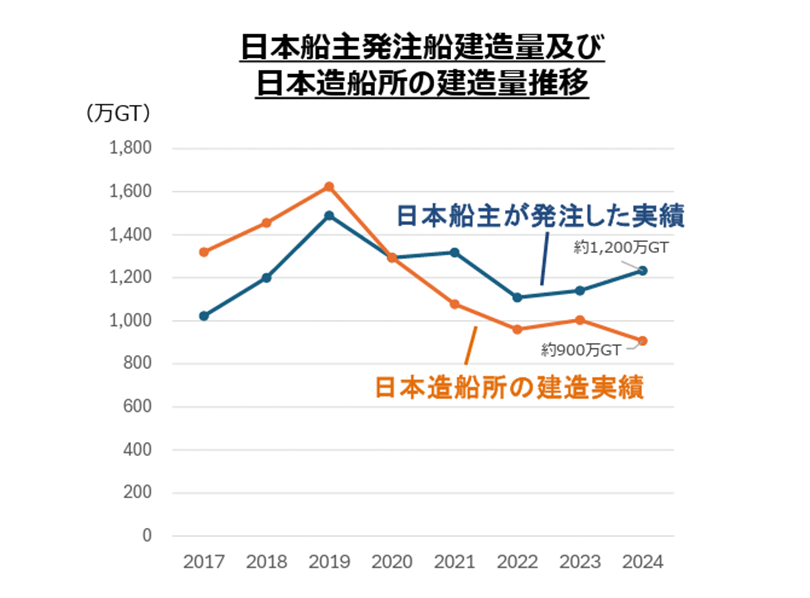
まず押さえておきたいのが、日本の造船業が置かれている現状の厳しさです。国土交通省海事局船舶産業課がまとめた資料によると、日本の建造量は2019年の1,600万総トンから2024年には900万総トンまで、5年間でおよそ半分にまで落ち込んでいます。世界全体では海上輸送量の増加や既存船の代替需要により、2030年代には建造需要が8,000万〜1億総トン規模に拡大すると予測されているにもかかわらず、日本のプレゼンスは縮小しているのが実情です。
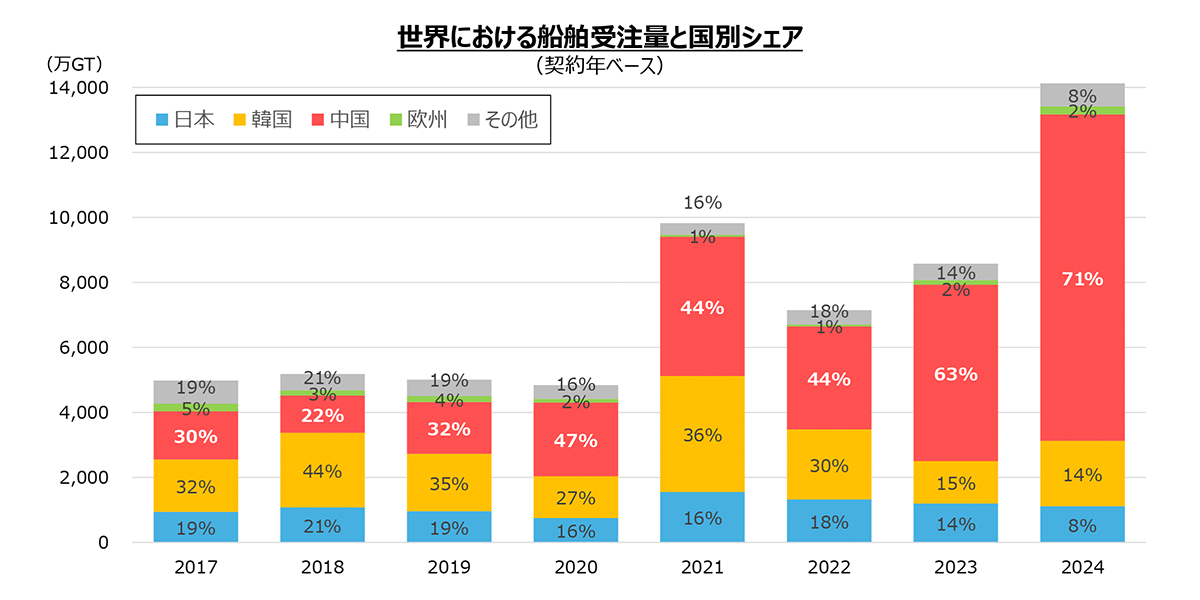
さらに深刻なのが、世界の船舶受注量に占める国別シェアの推移です。日本のシェアは2017年時点では19%でしたが、2020年前後には16%程度まで下がり、2024年には8%まで急落しました。対照的に中国は2024年の世界建造量の約50%を占めるだけでなく、受注量ベースでは実に71%(2017年は30%)にまで拡大しています。2017年時点では日本19%・中国30%だった構図が、わずか7年で完全に逆転した形です。
現場を支える人材面でも変化が起きています。造船業に従事する日本人就労者数は中期的に減少傾向が続いていますが、近年は技能実習・特定活動・特定技能といった外国人材の増加により、就労者数全体としては下げ止まりの兆しが見えている状況です。
なぜここまで来たのか:造船大国の盛衰
日本の造船業は、戦後の復興期を経て1956年(昭和31年)に建造量で英国を抜き世界一となり、以後長く世界トップクラスの地位を保ってきました。
戦前の造船業は軍事と密接に結びついた形で発展しました。明治新政府が「富国強兵」と「殖産興業」を国家スローガンに掲げ、鉄道網の整備や機械制工業が確立されるなか、呉や佐世保、舞鶴といった軍港にも同様に海軍工廠が置かれ、艦艇建造は民間の造船技術の発展をも牽引する役割を担っていたのです。
戦後は、昭和30年代になると鉄鋼とともに造船が輸出産業の一角に加わり、貿易立国としての地位を確立していく過程で、造船業は日本の工業を支える基盤産業としての役割を強めていきました。
日本船舶海洋工学会に掲載された南崎邦夫氏(元IHI代表取締役副社長、日本造船工業会政策専門委員長を歴任)は、その後の長期的な地位低下の要因について、需給バランスを軽視した設備拡張、個別受注生産(テーラースタイル)からの脱皮の遅れ、そしてLNG運搬船のモス型・メンブレン型といった基幹的な舶用機器の技術を外国企業にライセンス依存し続け、自主技術の確立を怠ったことなどを指摘しています。あわせて、為替の実勢レートと購買力平価のギャップ拡大といった、産業構造・政策面の影響も論じています。これらは個人の見解ではありますが、日本の造船業の課題に鋭く切り込んだ意見と言えます(参照:日本造船業の盛衰と今後 | 日本船舶海洋工学会)
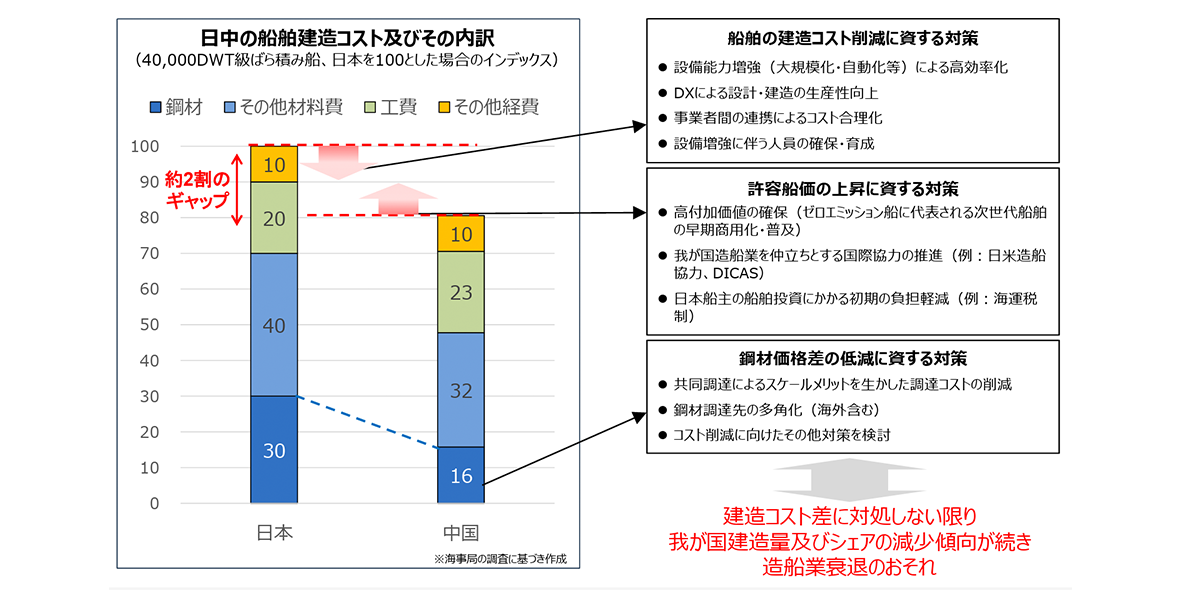
こうした構造的な要因に加え、国土交通省の資料は近年の直接的な課題として、韓国・中国と比べて事業所規模(人数・敷地面積・生産量)が小さいこと、鋼材・資材高騰による船価上昇で建造能力を縮小せざるを得なかったこと、設計・現場での人材不足の深刻化を挙げています。実際、40,000DWT級ばら積み船の建造コストを比較すると、日本を100とした場合、日中間には約2割のコストギャップが存在し、その主要因の一つが鋼材コスト差とされています。
なぜ今、国が動くのか:経済安全保障としての造船業
造船業は単なる一産業ではなく、経済安全保障上の重要インフラという性格を持ちます。日本は防衛省・海上保安庁の船舶をすべて国内で建造・修繕しているほか、インド太平洋地域に展開する米軍艦艇の修繕にも貢献しています。また日本は貿易量の99%以上を海上輸送に依存しており、造船業は国内生産比率約8割、地域生産比率9割以上、部品の国内調達率95%という高い水準で、地域の経済・雇用を支えています(船価の約3倍の経済波及効果があるとされます)。
日本の造船業の中心地の一つが広島県・呉市です。1889年(明治22年)に海軍の鎮守府が置かれたことをきっかけに、1903年には呉海軍工廠として発足し、戦艦「大和」をはじめとする数々の艦艇を送り出す日本最大級の建造拠点へと発展しました。戦後は旧軍港市転換法などの施策を通じて造船関連施設が民間企業に引き継がれ、旧海軍工廠の高い技術力を土台に、高度成長期には大型タンカーなどを次々と手がける造船の街として今日まで発展を続けています。かつての海軍工廠は現在もJMU(ジャパン マリンユナイテッド)呉工場として稼働しており、軍需から民需への転換を経てなお、造船業の中心地としての役割を担い続けています。
需給面のギャップも見過ごせません。日本船主は竣工年ベースでおおむね年間1,200万総トン前後を発注していますが、2020年以降、日本造船所の建造能力はおおむね900万総トン前後にとどまり、需要を下回る状態が続いています。この結果、2022年以降は日本船主による中国造船所への発注が全体の3〜4割程度に増加しており、2010年代後半の1〜2割程度から明確に拡大しています。「日本の船が日本で造られない」構図が既に進行しているわけです。
こうした状況を受け、国際協力の枠組みも動いています。2025年10月28日には、金子国土交通大臣とラトニック米商務長官の間で日米造船協力に関する覚書(MOC)が署名されました。両国の建造能力拡大や、AI・ロボット等の先進建造技術を含む技術革新分野での協力などが盛り込まれています。
官民投資1兆円の中身:3本柱とロードマップ
こうした危機感を背景に、国土交通省は2035年までに現在907万総トンの建造能力を1,800万総トンへと倍増させることを最終目標に掲げています。あわせて建造コストの10%削減も目指しており、そのための官民投資規模を2035年までに合計で1兆円規模と見込んでいます。この1兆円という数字は、あくまで2035年までの長期的な官民投資総額の目標である点に注意が必要です。
投資の内訳は、大きく3本の柱で構成されています。
| 柱 | 投資規模 (目安) |
主な内容 |
|---|---|---|
| ①造船企業の資金調達 | 民間:約3,500億円規模 | 海事産業強化法・経済安全保障推進法に基づくツーステップローン等 |
| ②造船能力の抜本的向上 | 官:約3,800億円規模 | 造船業再生基金(10年間で3,500億円目指す)、先端重要技術研究開発支援(120億円、〜2030年)、AI活用の次世代型造船ロボット研究開発(150億円、〜2026年)等 |
| ③非価格競争力向上のグリーン投資 | 官民:約2,800億円規模 | GX経済移行債を活用したゼロエミッション船生産設備の整備・導入支援(官民約2,510億円、2025〜2029年)等 |
(参照:造船業の現況と造船業再生ロードマップについて | 国土交通省)
このうち②の柱の中心となるのが、経済施策を一体的に講ずることによる安全保障の確保の推進に関する法律(経済安全保障推進法)に基づき、船体を特定重要物資に指定して設立された「造船業再生基金」です。令和7年度補正予算で1,200億円が措置され、既存の船体生産能力の拡充(設備・施設投資支援)と、船体生産能力拡大のための研究開発支援に充てられます。今後3年ごとに成果目標の達成状況を見ながら検討を重ね、10年間で合計3,500億円規模を目指すとされています。
実現に向けたスケジュールは、3つのフェーズに分けたロードマップとして示されています。
| フェーズ | 期間 | 主な取り組み |
|---|---|---|
| フェーズ1 | 2026〜2028年 | 自動化・省力化設備中心の施設整備、グループ体制の検討 |
| フェーズ2 | 2029〜2031年 | 施設の新設・拡大、1〜3のグループ体制への集約、設計・建造システムの統合 |
| フェーズ3 | 2032〜2034年 | 増強したドック・クレーンの稼働、業界の垂直水平連携 |
(参照:造船業の現況と造船業再生ロードマップについて | 国土交通省)
直近の具体的な動き:2026年9月、3グループへの支援決定
このロードマップが実際に動き出したことを示す最初の具体例が、2026年9月4日に発表された国土交通省の支援決定です。同省は、今治造船グループ・JMUグループ・名村造船の3件について設備投資計画を認定し、造船業再生基金から9年間で最大2,131億円を配分する方針を決定しました。(参照:造船業再生の実現に向け、造船能力の抜本的強化を推進します | 国土交通省)
| 申請事業者 | 最大助成額 (令和8~ 16年度) |
|---|---|
| 今治造船グループ(今治造船株式会社、多度津造船株式会社、株式会社スチールハブ) | 最大約1,138億円 |
| ジャパン マリンユナイテッド株式会社、株式会社JMUアムテック、有明スチールセンター株式会社 | 約494億円 |
| 株式会社名村造船所、函館どつく株式会社 | 約499億円 |
報道発表資料によると、現在造船事業者から設備投資計画について多数の相談が寄せられているとし、今回の3件の認定は第一弾とされています。3件の助成額合計は3000億円の投資を目指す造船業再生基金の7割程度であり、今後さらに規模認定事業者が増えていくことが見込まれます。
今後の焦点
造船業再生ロードマップは、施設投資だけで完結する話ではありません。人材面では、特定技能制度や2027年4月に運用開始予定の育成就労制度による外国人材の受け入れが並行して進められる見込みです。技術面では、ゼロエミッション船をはじめとする次世代船舶の開発が「ゲームチェンジの機会」と位置づけられており、日本が品質・性能面で持つ優位性を活かせるかが焦点になります。また、現在国内で建造されていないLNG運搬船について、令和8年春頃を目途にサプライチェーンの在り方が検討される予定であることも、今後の重要な論点です。
世界の受注シェアで日本8%・中国71%という現実は、一朝一夕には覆りません。ただし、防衛省・海保船舶の建造という経済安全保障上の役割を担う産業である以上、2026年9月に動き出した支援決定は、1兆円という長期目標に向けた最初の一歩と位置づけられます。今後は、フェーズ1(2026〜2028年)で計画された自動化・省力化投資が、実際にどこまで建造能力の底上げにつながるかが注目されます。
造船業に限らず、経済安全保障の観点から特定産業に重点的な予算配分が行われる動きは、他省庁の予算にも広がっています。あわせて以下の関連記事もご覧ください。
あわせて読みたい